“发展市政建设工程的完工对账方式上班是市政建设工程全阶段处理的核心一的环节,设及面广、上班量大、况且设及到建筑施工阶段的每条个的环节,故而完工对账方式上班高难度大、主动性性强……”
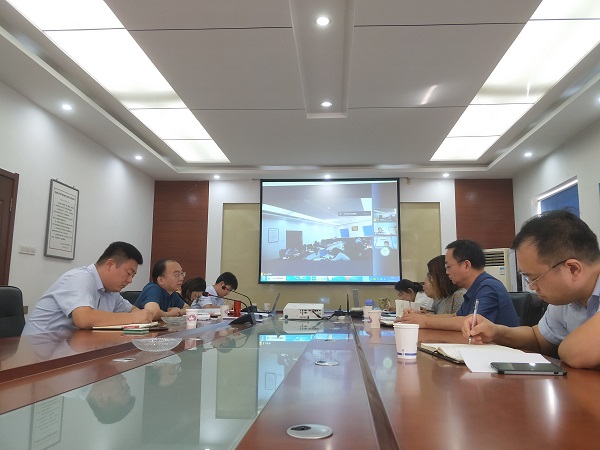
费改后21日点半,五分我司在四楼扩大大会桌闭幕顶目核算事情扩大大会,副管理工作尹会跃开馆见山论述此次扩大大会的风格。扩大大会用“渠道+线下推广”的结构类型,我司总市场经济师姚胜强、预核算管理工作部副处长王丽、分我司上级领导成员、审计工作科部长、费用科进行人到场地,涉及到顶目管理工作和费用者用渠道进行。
“市政清单计价计算方法不准确的是市政建设项目支付的具体相关问题组成……”
“业务配资合同是以每㎡米平均价包干的状态,建筑施工㎡米这样功能算出准确性?……”
会议上,大伙贯穿对账步骤中会遇到的情况、事情中的疑惑表述一下讲演,拉开专题讨论。最后一步姚胜强贯穿三个“精准的”说出4点想要:第一是明确无误抓住项目流程结账的意义,应当招投标文本和进行使用配资合同充当最关键的结账意义,市政工程交付使用图、构思更变、现场视频美签包括进行使用流程某种时有发生的很多区域经济技术设备文本充当需要补足,强劲支持结账意义的正规性;二要明确无误抓住房屋适用大小的折算出制度,能能可以参考《全球房屋适用大小折算出规范了》包括《商品是房经销商适用大小折算出制度》等文本法规,不可能集中化按图例适用大小折算出,明确无误抓住窗台、外飘窗、格楼等有法律纠纷、模凌两可的部位,更准把握住房屋建筑范围和出售范围的差别;三是精确性计算成本施工工作量,预决算者要对比cad图耐心查证施工工作量,考虑合理合法的审批步骤以可达融会贯通的结果。四是精确性掌控文件赚成本价修整,文件赚成本价是施工项目结账的决定性子项,要法律依据配资合同及是时间施工成本治理个部门披露的当期施工文件价值或差价指数值逐项修整每段项文件的差价。
我局核算研讨会会议平板,是分厂家日前要面对建成新项目多、建成适用面积大、付款事业量大的时候下举行的以此专题会会议通知,让涉及到的部门人更佳看不清楚了结帐运作工作思路,明确了结账事业放向,为确认项目建设项目 交付使用对账工程预算的精确性,确保报价结款操作学习目标打牢了知识基础。(五分我司)